
Verzeker je fiets … en vergeet jezelf niet
Maar wat bij een ongeval zonder derde? Of bij schade die jij veroorzaakt aan een derde? En wie dekt de schade aan je fiets?
Hoe ben je als fietser goed beschermd?
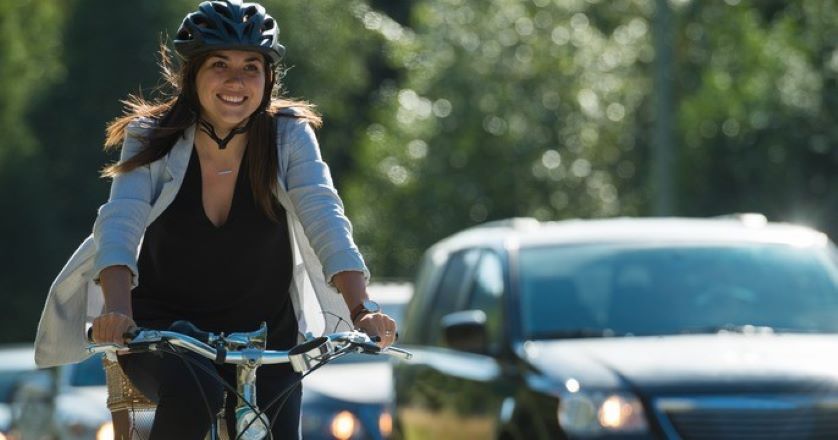
Het is lente en de zon schijnt. Het ideale weer om met de fiets naar kantoor te gaan. Helaas raak je onderweg betrokken bij een ongeval.
Bij een fietsongeval op je woon-werktraject is je lichamelijke schade gedekt door de verzekering van je werkgever.
Heb je bij dit ongeval schade veroorzaakt aan een derde? De verzekering van je werkgever dekt deze kosten niet. Je moet dus een beroep doen op je verzekering BA Familiale.
En als er geen aansprakelijke derde is, moet je de herstellingskosten van je fiets zelf betalen.
Let op: de verzekering van je werkgever dekt je niet als je betrokken raakt bij een fietsongeval in je vrije tijd, of als je je fiets gebruikt tijdens je lunchpauze om te sporten of een ritje te maken.
Het is dus zeker de moeite waard om een BA Familiale af te sluiten en - voor nog meer bescherming - een specifieke verzekering voor de materiële schade aan je fiets.
Een fietsverzekering kan:
- de materiële schade aan je fiets bij een ongeval dekken,
- je voor de diefstal van je fiets vergoeden,
- jou als fietser bij een ongeval dekken,
- voor een lekke band, pech, ongeval of diefstal tussen komen. In België, Europa, ja zelfs wereldwijd.
Fietsverzekering? De garantie dat je met een gerust hart de weg op kan en een financiële klap kan vermijden.
Verontrustende cijfers over verkeersongevallen met tweewielers
In de eerste negen maanden van 2025 gebeurden er in België 8.963 verkeersongevallen met gewonden waarbij fietsers betrokken waren.
Dat is een stijging van 9% ten opzichte van dezelfde periode in 2024 (8.192).
Ongevallen met elektrische fietsen zijn met 20% gestegen.*
USP Title
Usp Title
Usp Title
Usp Title
Welke verzekering voor mijn elektrische fiets?
Wist je dit al? De wet bepaalt dat alle motorvoertuigen gedekt moeten zijn door een verplichte verzekering Burgerlijke Aansprakelijkheid Auto. Er zijn echter enkele uitzonderingen voor elektrische fietsen. Het gaat dan vooral om het gewicht en de snelheid.
Zo vallen elektrische fietsen niet onder de verplichte verzekering BA Auto als de elektrische motor alleen werkt wanneer je trapt (met uitzondering van de walk assist-functie).
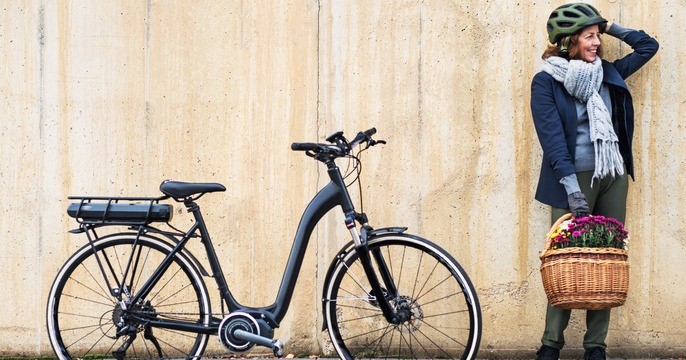
Scenario 1: je elektrische fiets heeft alleen een walk assist-functie
- De motor brengt de fiets vooruit zonder te trappen, maar de snelheid bedraagt dan niet meer dan 6 km/u.
- De fiets weegt maximaal 100 kg.
Scenario 2: je fiets kan sneller dan 6 km/u rijden zonder te trappen
- De motor brengt de fiets vooruit zonder te trappen met een snelheid van meer dan 6 km/u, maar minder dan of gelijk aan 25 km/u.
- De fiets weegt maximaal 25 kg (inclusief batterij).
In beide gevallen volstaat een verzekering BA Familiale.
Je bent dus niet verplicht om een verzekering BA Auto af te sluiten.
Opgelet !
Als je elektrische fiets de bovenstaande snelheden overschrijdt, ben je verplicht een BA Auto te nemen. Deze verzekering vergoedt de eventuele schade aan derden.
Weet je niet welke verzekering het meest geschikt is voor jou? Praat erover met je verzekeringstussenpersoon.
Denk aan de uitsluitingen
Een specifieke verzekering voor jezelf en je fiets?
* https://www.vias.be/storage/main/barometer-2025-q3-nl.html#F6_Cyclistes
AG Insurance (afgekort AG) NV – E. Jacqmainlaan 53, 1000 Brussel – www.aginsurance.be – info@aginsurance.be – IBAN: BE13 2100 0007 6339 - BIC: GEBABEBB - RPR Brussel
BTW BE 0404.494.849 - Belgische verzekeringsonderneming toegelaten onder code 0079, onder toezicht van de Nationale Bank van België, de Berlaimontlaan 14, 1000 Brussel