


Pensioenopbouw krijgt steeds meer maatschappelijke aandacht. De ambitie van de overheid om tegen 2035 voor elke werknemer een bijdrage aan het aanvullend pensioen van minstens 3% van het loon te realiseren, zet veel ondernemingen ertoe aan hun pensioenplan te evalueren of de invoering ervan te overwegen.
Wie een groepsverzekering invoert, maakt een keuze voor de lange termijn. Het pensioenkapitaal van uw medewerkers wordt vaak gedurende tientallen jaren opgebouwd. Maar welke financieringsoplossing past nu het best bij uw wensen en bij uw onderneming?
Veel werkgevers kiezen voor zekerheid. Als werkgever bent u immers verantwoordelijk voor het wettelijke minimumrendement (momenteel 2,50%) op het moment van pensionering of uittreding. Wanneer het rendement van de pensioeninstelling niet volstaat, moet u het tekort bijpassen. Daarom zijn niet alleen het potentiële rendement, maar ook stabiliteit en voorspelbaarheid belangrijke aandachtspunten.
💡 Net daar ligt een van de grote sterktes van tak 21.
Tak 21 kent veel minder sterke waardeschommelingen dan oplossingen die nauwer verbonden zijn met de financiële markten. Over de afgelopen twintig jaar bedroeg de volatiliteit slechts 1,14%, wat werkgevers meer voorspelbaarheid geeft bij het financieren van hun wettelijke rendementsverplichting.
Tak 21 blijft veruit de meest gekozen oplossing op de Belgische markt van groepsverzekeringen
Volgens de meest recente cijfers van Assuralia voor het vierde kwartaal van 2025 is meer dan 90% van de reserves op de markt van de groepsverzekeringen belegd in tak 21. Daarnaast wordt bijna 90% van de nieuwe premies nog steeds in tak 21 geïnvesteerd.
Deze cijfers bevestigen dat veel werkgevers de voorkeur geven aan oplossingen waarmee zij hun medewerkers een aantrekkelijk aanvullend pensioen kunnen bieden, terwijl zij tegelijk hun eigen blootstelling aan financiële risico’s beperken.
De premies van een tak 21-groepsverzekering worden belegd met een sterke focus op stabiliteit. Werknemers genieten een gegarandeerde rente, eventueel aangevuld met een winstdeelname wanneer de resultaten dat toelaten. Zo combineren we zekerheid met potentieel extra rendement. Bij AG bedroeg vorig jaar het netto totaalrendement 2,50% op de premies van 2025.
Stabiliteit én rendement op lange termijn
Maar als werkgevers massaal voor tak 21 blijven kiezen, dan is dat niet alleen omwille van de geboden garanties, maar ook vanwege de prestaties op lange termijn.
De focus op zekerheid betekent niet dat rendement naar de achtergrond verdwijnt. Integendeel: tak 21 kan een sterk langetermijntrackrecord voorleggen. Voor de tak 21-contracten met waarborg op de reserves bedroeg het gemiddelde bruto jaarrendement sinds 2000 3,54%. Dat is hoger dan de gemiddelde inflatie van 2,39% over dezelfde periode. Tak 21 heeft dus niet alleen zijn stabiliteit bewezen, maar heeft op lange termijn ook geholpen om de impact van inflatie op de pensioenopbouw te beperken.*
AG verhoogt de gewaarborgde rentevoet vanaf 1 januari 2027
Met het grootste marktaandeel in België speelt AG een voortrekkersrol op de markt van de aanvullende pensioenen.
Zo ook dit jaar, met de verhoging van de gewaarborgde rentevoet voor nieuwe premies tot 2,75% voor de tak 21-groepsverzekeringen met waarborg op de reserves. Afhankelijk van de evolutie van de financiële markten en de resultaten van AG kan daar jaarlijks een winstdeelname bovenop komen. Dit biedt u als werkgever alvast een maximale zekerheid!
We beleggen het kapitaal van tak 21 voornamelijk in vastrentende activa, zoals overheidsobligaties met een hoge kredietkwaliteit. Daarbij houden we voortdurend rekening met de pensioenkapitalen die we in de toekomst moeten uitbetalen, zodat we onze langetermijnengagementen op elk moment kunnen nakomen.
Voor u als werkgever betekent dat meer gemoedsrust. Uw pensioenplan steunt op een stabiele langetermijnopbouw en is niet volledig afhankelijk van de schommelingen van de financiële markten. Ook uw medewerkers waarderen het wanneer hun aanvullend pensioen wordt opgebouwd binnen een stabiel kader. Financiële zekerheid blijft immers een belangrijke verwachting voor hun toekomst.
* Voor contracten met waarborg op reserves. De in het verleden behaalde rendementen vormen geen garantie voor de toekomst.
Pensioenreserves die ook België vooruithelpen
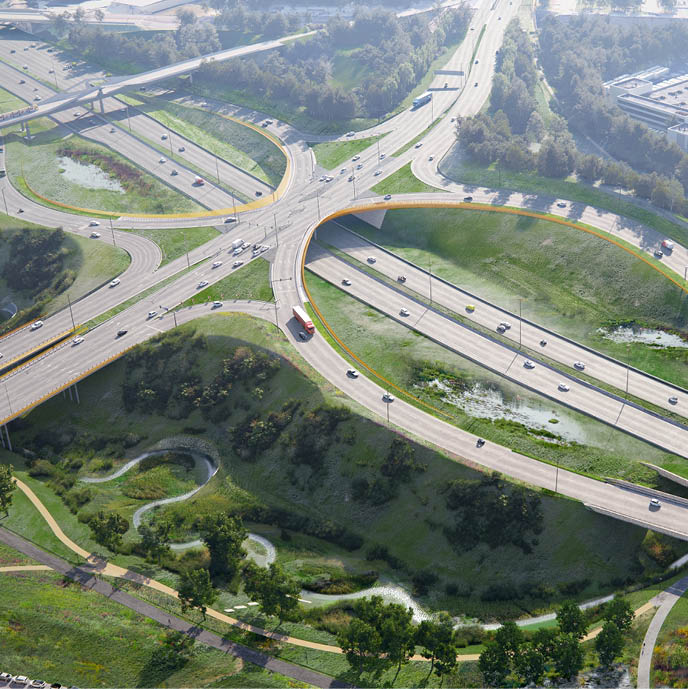
Tak 21 bouwt niet alleen mee aan het aanvullend pensioen van uw medewerkers. De reserves worden ook ingezet voor investeringen in de Belgische economie. Denk hierbij aan scholen, spoorwegen, sociale huisvesting, waterzuivering, gerechtsgebouwen en mobiliteitsprojecten.
Daarnaast dragen investeringen in windmolenparken, zonne-energie, groene mobiliteit en milieuvriendelijke gebouwen bij aan een duurzamere Belgische samenleving.
Die lokale verankering onderscheidt tak 21 van veel internationaal gespreide beleggingsfondsen. Zo wordt het pensioenkapitaal van uw medewerkers niet alleen voor later opgebouwd, maar vandaag al ingezet voor projecten die België economisch en maatschappelijk vooruithelpen.
Niet elke onderneming heeft dezelfde behoeften
Hoewel tak 21 voor veel werkgevers een logische keuze blijft, hangt de meest geschikte financieringsoplossing altijd af van de specifieke doelstellingen van uw onderneming.
Sommige werkgevers zijn bereid om meer risico te nemen in ruil voor een hoger potentieel rendement op lange termijn. Anderen zoeken net een evenwicht tussen zekerheid en groeikansen. Daarom bestaan er ook tak 23-oplossingen en hybride formules die kenmerken van beide werelden combineren.
De juiste keuze hangt af van verschillende factoren: uw budget, de verwachtingen van uw medewerkers, uw visie op risico en de mate waarin u zelf betrokken wil zijn bij de opvolging van het pensioenplan. Het is belangrijk om niet te vertrekken vanuit een product, maar vanuit uw doelstellingen als werkgever.
Ook communicatie maakt het verschil
Een sterk pensioenplan creëert pas echt waarde wanneer medewerkers begrijpen welke voordelen ze genieten. Toch hebben veel werknemers slechts een beperkt zicht op hun opgebouwde pensioenrechten en andere verzekerde voordelen. Duidelijke communicatie en gebruiksvriendelijke digitale tools kunnen daarbij een groot verschil maken.
Via de MyAG Employee Benefits app kunnen aangeslotenen onder meer hun opgebouwde reserve raadplegen, simulaties uitvoeren en documenten terugvinden.
Daarnaast biedt de app ook een overzicht van andere verzekeringen en voordelen, zoals hospitalisatie-, invaliditeits- en overlijdensdekkingen.
Daarnaast biedt de app ook een overzicht van andere verzekeringen en voordelen, zoals hospitalisatie-, invaliditeits- en overlijdensdekkingen.
Hoe beter medewerkers begrijpen welke voordelen u hen aanbiedt, hoe groter de waardering voor het totale verloningspakket!
Klaar voor de toekomst?
De groepsverzekering van morgen vraagt om een evenwicht tussen rendement, stabiliteit en maatschappelijke impact. Tak 21 verenigt die drie elementen: een aantrekkelijk langetermijntrackrecord, een beperkte blootstelling aan marktschommelingen en investeringen die mee de Belgische economie ondersteunen.
Door vandaag bewust stil te staan bij uw pensioenplan, maakt u keuzes die nog jarenlang een positieve impact kunnen hebben. Voor uw medewerkers én voor uw onderneming. Want investeren in de toekomst van uw medewerkers blijft een van de meest waardevolle investeringen die u als werkgever kan doen.
Vragen of meer info?
Wil u meer weten over onze pensioenformules? Neem dan zeker contact op met uw vertrouwde gesprekspartner bij AG. We helpen u graag!