


La constitution d’une pension suscite une attention croissante dans la société. L’ambition des pouvoirs publics d’atteindre, d’ici 2035, une contribution à la pension complémentaire d’au moins 3 % du salaire pour chaque travailleur, incite de nombreuses entreprises à évaluer leur plan de pension ou à envisager d’en instaurer un.
Instaurer une assurance de groupe, c’est faire un choix à long terme. Le capital de pension de vos travailleurs se constitue souvent pendant plusieurs décennies. Mais quelle solution de financement correspond le mieux à vos attentes et aux besoins de votre entreprise ?
De nombreux employeurs privilégient la sécurité. En tant qu’employeur, vous êtes en effet responsable du rendement minimum légal (actuellement 2,50 %) au moment de la pension ou de la sortie. Si le rendement de l’organisme de pension ne suffit pas, vous devez combler la différence. Le rendement potentiel n’est donc pas le seul critère à prendre en compte : la stabilité et la prévisibilité sont tout aussi importantes.
💡 C’est précisément là que réside l’un des grands atouts de la branche 21.
La branche 21 connaît des fluctuations de valeur nettement moins importantes que les solutions davantage liées aux marchés financiers. Au cours des vingt dernières années, sa volatilité n’a été que de 1,14 %, ce qui offre aux employeurs une plus grande prévisibilité pour financer leur obligation légale de rendement.
La branche 21 reste largement majoritaire sur le marché belge des assurances de groupe
Selon les chiffres les plus récents d’Assuralia pour le quatrième trimestre 2025, plus de 90 % des réserves sur le marché des assurances de groupe sont investies en branche 21. Près de 90 % des nouvelles primes continuent également d’y être investies.
Ces chiffres confirment que de nombreux employeurs privilégient des solutions qui leur permettent d’offrir une pension complémentaire attrayante à leurs travailleurs, tout en limitant leur propre exposition aux risques financiers.
Les primes d’une assurance de groupe en branche 21 sont investies en accordant une attention particulière à la stabilité. Les travailleurs bénéficient d’un taux d’intérêt garanti, éventuellement complété par une participation bénéficiaire lorsque les résultats le permettent. Nous combinons ainsi sécurité et potentiel de rendement supplémentaire. Chez AG, le rendement total net sur les primes de 2025 s’élevait à 2,50 % l’année dernière.
Stabilité et rendement à long terme
Si les employeurs restent nombreux à choisir la branche 21, ce n’est pas uniquement pour les garanties offertes, mais aussi pour ses performances à long terme.
Privilégier la sécurité ne signifie pas reléguer le rendement au second plan. Bien au contraire : la branche 21 affiche de solides performances à long terme. Pour les contrats de la branche 21 avec garantie sur réserves, le rendement brut total annuel moyen depuis 2000 s’élève à 3,54 %. C’est plus que l’inflation moyenne de 2,39 % sur la même période. La branche 21 a donc démontré sa stabilité et a également contribué, à long terme, à limiter l’impact de l’inflation sur la constitution de la pension.*
AG augmente le taux d’intérêt garanti à partir du 1er janvier 2027
Avec la plus grande part de marché en Belgique, AG joue un rôle de pionnier sur le marché des pensions complémentaires.
C’est encore le cas cette année, avec l’augmentation à 2,75 % du taux d’intérêt garanti sur les nouvelles primes des assurances de groupe de la branche 21 avec garantie sur réserves. En fonction de l’évolution des marchés financiers et des résultats d’AG, un rendement supplémentaire peut être accordé chaque année par le biais de la participation bénéficiaire. Vous bénéficiez ainsi, en tant qu’employeur, d’une sécurité maximale !
Nous investissons principalement le capital de la branche 21 dans des actifs à revenu fixe, comme des obligations d’État de qualité de crédit élevée. Nous tenons en permanence compte des capitaux de pension que nous devrons verser à l’avenir, afin de pouvoir honorer à tout moment nos engagements à long terme.
Pour vous, en tant qu’employeur, cela signifie davantage de sérénité. Votre plan de pension repose sur une constitution stable à long terme et ne dépend pas entièrement des fluctuations des marchés financiers. Vos travailleurs apprécient eux aussi que leur pension complémentaire se constitue dans un cadre stable. La sécurité financière reste en effet une attente importante pour leur avenir.
* Pour les contrats avec garantie sur réserve. Les rendements du passé ne constituent pas une garantie pour l’avenir.
Des réserves de pension au service de la Belgique
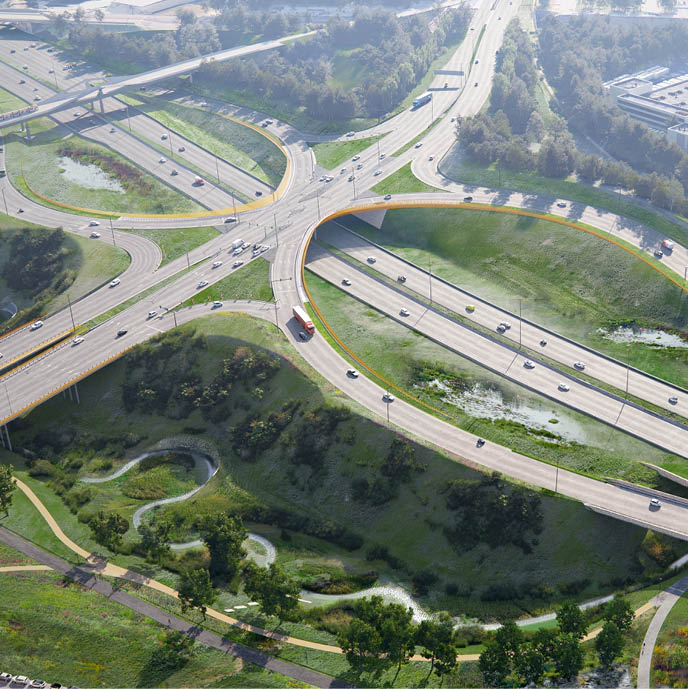
La branche 21 ne contribue pas uniquement à la pension complémentaire de vos travailleurs. Les réserves servent également à financer des investissements dans l’économie belge, notamment des écoles, des chemins de fer, des logements sociaux, des installations d’épuration des eaux, des palais de justice et des projets de mobilité.
Les investissements dans des parcs éoliens, l’énergie solaire, la mobilité verte et des bâtiments respectueux de l’environnement contribuent également à une société belge plus durable.
Cet ancrage local distingue la branche 21 de nombreux fonds d’investissement diversifiés à l’échelle internationale. Le capital de pension de vos travailleurs ne se constitue donc pas uniquement pour plus tard : il finance dès aujourd’hui des projets qui contribuent au développement économique et sociétal de la Belgique.
Chaque entreprise a ses propres besoins
Si la branche 21 reste un choix logique pour de nombreux employeurs, la solution de financement la plus adaptée dépend toujours des objectifs propres à votre entreprise.
Certains employeurs sont prêts à prendre davantage de risques en contrepartie d’un potentiel de rendement plus élevé à long terme. D’autres recherchent plutôt un équilibre entre sécurité et perspectives de croissance. Il existe dès lors aussi des solutions de la branche 23 et des formules hybrides qui combinent les caractéristiques des deux approches.
Le bon choix dépend de plusieurs facteurs : votre budget, les attentes de vos travailleurs, votre vision du risque et le degré d’implication que vous souhaitez dans le suivi du plan de pension. L’important est de ne pas partir d’un produit, mais de vos objectifs en tant qu’employeur.
La communication fait aussi la différence
Un plan de pension solide ne crée réellement de la valeur que si les travailleurs comprennent les avantages dont ils bénéficient. Pourtant, nombre d’entre eux n’ont qu’une vision limitée de leurs droits de pension constitués et de leurs autres avantages assurés. Une communication claire et des outils numériques conviviaux peuvent faire toute la différence.
Grâce à l’app MyAG Employee Benefits, les affiliés peuvent notamment consulter leur réserve constituée, effectuer des simulations et retrouver leurs documents. L’app leur donne également un aperçu de leurs autres assurances et avantages, comme les couvertures hospitalisation, incapacité de travail et décès.
Mieux vos travailleurs comprennent les avantages que vous leur offrez, plus ils apprécient leur package salarial global !
Prêt pour l’avenir ?
L’assurance de groupe de demain exige un équilibre entre rendement, stabilité et impact sociétal. La branche 21 réunit ces trois dimensions : de solides performances à long terme, une exposition limitée aux fluctuations des marchés et des investissements qui soutiennent l’économie belge.
En accordant dès aujourd’hui toute l’attention nécessaire à votre plan de pension, vous faites des choix qui peuvent avoir un impact positif pendant de nombreuses années. Pour vos travailleurs comme pour votre entreprise. Car investir dans l’avenir de vos travailleurs reste l’un des investissements les plus précieux que vous puissiez faire en tant qu’employeur.
Des questions ?
Vous souhaitez en savoir plus sur nos formules pension ? N’hésitez pas à prendre contact avec votre interlocuteur habituel. Nous nous ferons un plaisir de vous accompagner.